Job Alerts


Thu nhập chịu thuế là gì? Cách tính và các khoản miễn trừ 2026
Viewed: 6
Thu nhập chịu thuế là tổng thu nhập thuộc diện tính thuế thu nhập cá nhân, sau khi đã loại trừ các khoản được miễn thuế và các khoản không chịu thuế theo quy định của pháp luật. Con số này chưa trừ bảo hiểm bắt buộc và giảm trừ gia cảnh, nên thường lớn hơn thu nhập tính thuế. Nội dung đã được áp dụng Luật Thuế thu nhập cá nhân 2025 và Nghị định 253/2026/NĐ-CP đối với tiền lương từ kỳ tính thuế năm 2026 trở đi. Hãy cùng CareerViet giải đáp khái niệm, cách phân biệt với thu nhập tính thuế và những khoản trên phiếu lương được tính hoặc không tính vào thu nhập chịu thuế qua bài viết dưới đây.
 Tìm hiểu về thu nhập chịu thuế
Thu nhập chịu thuế là gì?
Thu nhập chịu thuế là thu nhập thuộc 10 nhóm tại Điều 3 Luật Thuế thu nhập cá nhân 2025, sau khi trừ thu nhập được miễn thuế theo Điều 4. Đối với người lao động, thu nhập chịu thuế là tiền lương, tiền thưởng, phụ cấp và các lợi ích nhận được, trừ những khoản được miễn hoặc không chịu thuế.
Điều 3 của luật không có một câu định nghĩa riêng. Điều luật mở đầu bằng cụm từ "gồm các loại thu nhập sau đây, trừ thu nhập được miễn thuế quy định tại Điều 4", rồi liệt kê 10 nhóm thu nhập. Vì vậy, mỗi tài liệu hướng dẫn có thể diễn đạt khác nhau nhưng vẫn cùng một ý: thu nhập chịu thuế là phần thu nhập thuộc danh sách của luật, sau khi đã loại trừ các khoản được miễn.
Thu nhập chịu thuế là bước đầu tiên trong chuỗi 3 bước tính thuế. Bước thứ hai là trừ các khoản giảm trừ để ra thu nhập tính thuế, bước cuối là áp dụng thuế suất. Xác định sai ở bước đầu thì số thuế ở bước cuối cũng sẽ sai theo. Sau khi đã có con số thu nhập chịu thuế của mình, người lao động có thể dùng Công cụ tính thuế thu nhập cá nhân của CareerViet để xem số thuế tương ứng.
Thuế thu nhập cá nhân (TNCN) đánh trên thu nhập chịu thuế phát sinh trong và ngoài lãnh thổ Việt Nam của cá nhân cư trú. Với cá nhân không cư trú, luật chỉ tính phần phát sinh tại Việt Nam. Cá nhân cư trú là người đáp ứng 1 trong 2 điều kiện (theo Điều 2 Luật Thuế thu nhập cá nhân 2025). Điều kiện thứ nhất là có mặt tại Việt Nam từ 183 ngày trở lên trong năm dương lịch hoặc trong 12 tháng liên tục. Điều kiện thứ hai là có nơi ở thường xuyên tại Việt Nam, như nơi đăng ký thường trú hay nhà thuê để ở theo hợp đồng có thời hạn.
Luật Thuế thu nhập cá nhân 2025 (số 109/2025/QH15) được thông qua ngày 10/12/2025 và có hiệu lực từ ngày 01/07/2026. Riêng thu nhập từ kinh doanh và từ tiền lương, tiền công của cá nhân cư trú được áp dụng sớm, kể từ kỳ tính thuế năm 2026 (theo Điều 29 của luật).
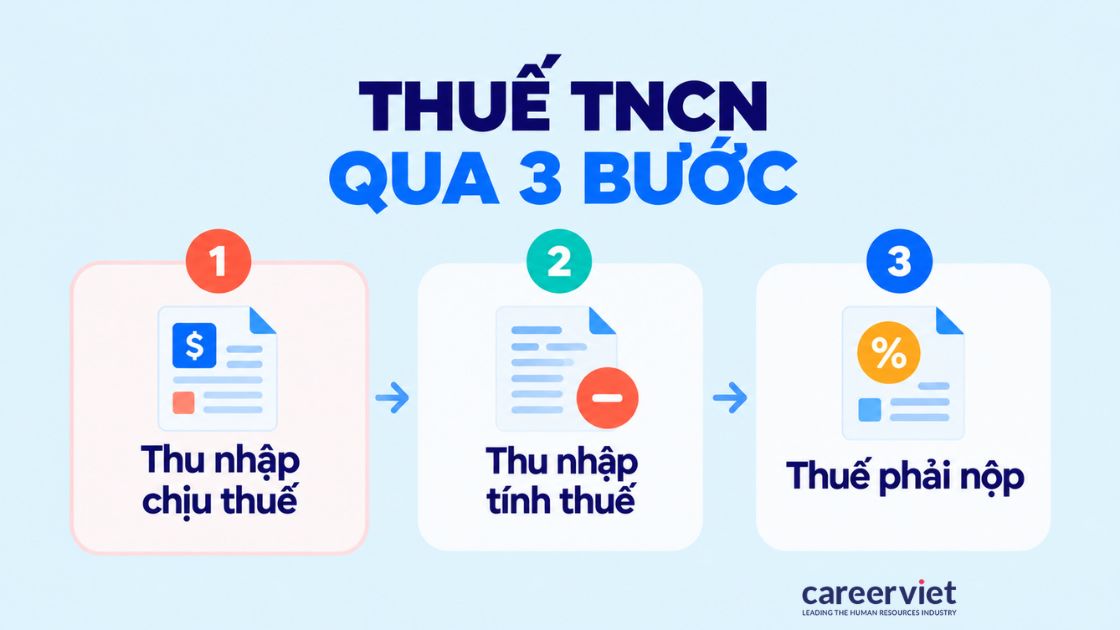 3 bước nối tiếp đi từ thu nhập chịu thuế đến số thuế phải nộp.
Thu nhập chịu thuế so với tổng lương và lương thực nhận khác nhau như thế nào?
Tổng lương trước bảo hiểm và thuế là toàn bộ số tiền doanh nghiệp trả, còn thu nhập chịu thuế là phần còn lại sau khi trừ các khoản được miễn hoặc không tính thuế. Lương thực nhận lại là tổng lương trừ đi bảo hiểm bắt buộc và thuế TNCN, không trừ được các khoản miễn thuế.
Xếp từ lớn đến nhỏ, tổng thu nhập nhận được đứng đầu, tiếp theo là thu nhập chịu thuế, rồi đến thu nhập tính thuế. Khi đọc một lời mời làm việc, mức lương gross là con số trước khi trừ bảo hiểm và thuế, còn mức lương net là con số người lao động thực nhận.
Cùng một mức tổng lương vẫn có thể có thu nhập chịu thuế khác nhau. Lý do là một người có thể nhận nhiều tiền làm thêm giờ hoặc phụ cấp được miễn thuế hơn người kia.
Thu nhập chịu thuế và thu nhập tính thuế khác nhau như thế nào?
Thu nhập chịu thuế là con số trước khi giảm trừ, còn thu nhập tính thuế là phần còn lại sau khi trừ bảo hiểm bắt buộc, giảm trừ gia cảnh và các khoản giảm trừ khác. Biểu thuế lũy tiến được áp dụng đối với thu nhập tính thuế (theo Điều 8 và Điều 9 của Luật Thuế thu nhập cá nhân 2025).
Với thu nhập từ tiền lương, tiền công, 2 con số này được xác định theo 2 công thức dưới đây:
- Thu nhập chịu thuế: Con số này bằng tổng thu nhập trừ đi thu nhập được miễn thuế và các khoản không tính vào thu nhập chịu thuế.
- Thu nhập tính thuế: Con số này bằng thu nhập chịu thuế trừ đi bảo hiểm bắt buộc, giảm trừ gia cảnh và các khoản giảm trừ khác.
2 công thức trên cho thấy khoản miễn thuế được trừ ở bước thứ nhất, còn bảo hiểm và giảm trừ gia cảnh được trừ ở bước thứ hai. Khoản 1 Điều 10 Luật Thuế thu nhập cá nhân 2025 xác nhận điều này bằng câu: "Giảm trừ gia cảnh là số tiền được trừ vào thu nhập chịu thuế trước khi tính thuế đối với thu nhập từ tiền lương, tiền công của người nộp thuế là cá nhân cư trú." Khoản 2 Điều 8 của luật cũng xếp các khoản đóng bảo hiểm bắt buộc vào bước xác định thu nhập tính thuế.
Người lao động có thể so sánh 2 khái niệm theo 4 tiêu chí trong bảng dưới đây:
| Tiêu chí | Thu nhập chịu thuế | Thu nhập tính thuế |
|---|---|---|
| Được xác định từ | Tổng thu nhập trừ khoản miễn thuế và khoản không tính | Thu nhập chịu thuế trừ các khoản giảm trừ |
| Khoản bị trừ | Tiền làm thêm giờ đúng luật, tiền ăn trưa trong mức cho phép, phụ cấp được loại trừ | Bảo hiểm bắt buộc, giảm trừ bản thân 15,5 triệu đồng/tháng, 6,2 triệu đồng/tháng cho mỗi người phụ thuộc, từ thiện, y tế, giáo dục |
| Căn cứ luật | Điều 3, Điều 4 | Khoản 2 Điều 8, Điều 10, Điều 11 |
| Dùng để | Xác định quy mô thu nhập thuộc diện thuế | Áp biểu thuế lũy tiến ra số thuế phải nộp |
Như bảng trên cho thấy, một người có thể có thu nhập chịu thuế nhưng thu nhập tính thuế vẫn bằng 0. Khi đó, người lao động không phải nộp thuế dù vẫn có thu nhập chịu thuế.
Bên cạnh giảm trừ gia cảnh, khoản đóng bảo hiểm hưu trí bổ sung, hưu trí tự nguyện và bảo hiểm nhân thọ được trừ tổng cộng tối đa 3 triệu đồng/tháng, kể cả phần công ty đóng (theo điểm a khoản 2 Điều 46 Nghị định 253/2026/NĐ-CP). Chi phí khám chữa bệnh được trừ tối đa 23 triệu đồng/năm và chi phí giáo dục, đào tạo tối đa 24 triệu đồng/năm. Điều kiện là chi tại cơ sở trong nước, khoản y tế thuộc danh mục bảo hiểm y tế chi trả, có hóa đơn mang tên người nộp thuế hoặc người phụ thuộc và không được chi trả từ nguồn khác (theo Điều 49 của nghị định này).
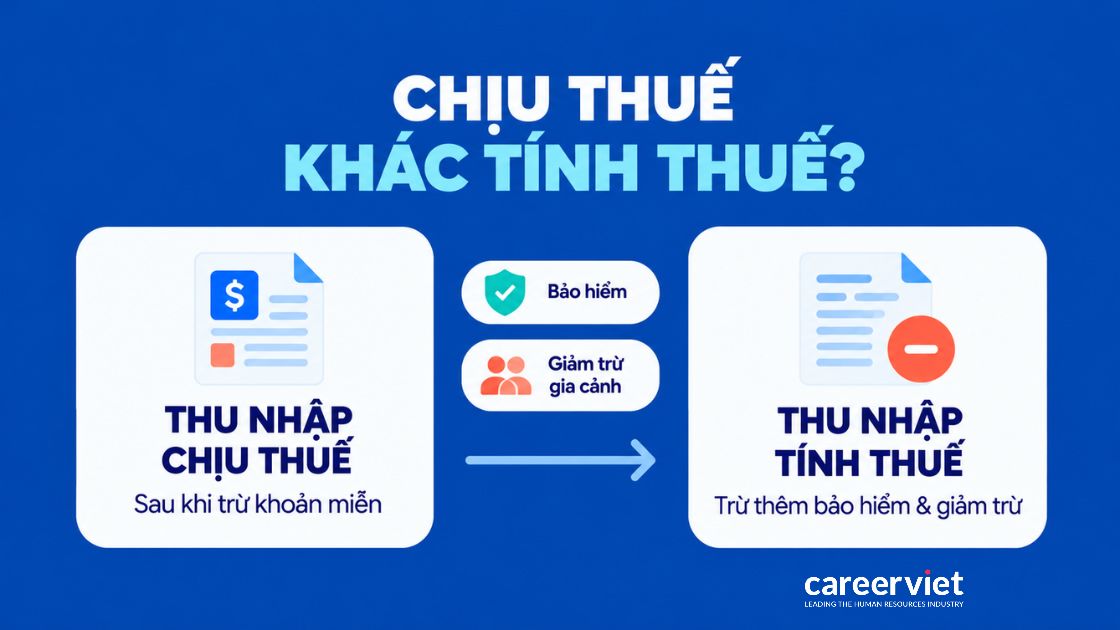
Bảo hiểm và giảm trừ gia cảnh chỉ trừ thêm ở bước thu nhập tính thuế.
Thu nhập chịu thuế gồm những loại nào theo Luật Thuế TNCN 2025?
Thu nhập chịu thuế theo Luật Thuế thu nhập cá nhân 2025 gồm 10 nhóm, từ kinh doanh, tiền lương, đầu tư vốn, chuyển nhượng vốn và bất động sản đến trúng thưởng, bản quyền, nhượng quyền thương mại, thừa kế và quà tặng. Nhóm thứ 10 là thu nhập khác, mới được bổ sung (theo Điều 3 của luật).
So với luật cũ, thừa kế và quà tặng được gộp thành 1 nhóm, còn nhóm thu nhập khác lần đầu xuất hiện với tài sản số, các-bon và vàng miếng. Dưới đây là 10 nhóm thu nhập chịu thuế cùng thuế suất hoặc cách tính thuế với cá nhân cư trú:
| Nhóm thu nhập | Ví dụ thường gặp | Thuế suất hoặc cách tính với cá nhân cư trú |
|---|---|---|
| 1. Kinh doanh | Bán hàng, hành nghề độc lập có chứng chỉ, đại lý, môi giới, kinh doanh trên nền tảng số | Doanh thu năm từ 1 tỷ đồng trở xuống không phải nộp, trên mức này tính theo tỷ lệ trên doanh thu hoặc thuế suất trên thu nhập |
| 2. Tiền lương, tiền công | Lương, thưởng, phụ cấp chịu thuế, thù lao, lợi ích bằng tiền hoặc hiện vật | Biểu lũy tiến 5 bậc từ 5% đến 35% trên thu nhập tính thuế |
| 3. Đầu tư vốn | Lãi cho vay, lợi tức cổ phần | 5% |
| 4. Chuyển nhượng vốn | Phần vốn góp, chứng khoán | 20% trên giá chuyển nhượng trừ giá mua và chi phí hợp lý, chứng khoán 0,1% giá chuyển nhượng |
| 5. Chuyển nhượng bất động sản | Đất, nhà ở, quyền thuê đất | 2% giá chuyển nhượng |
| 6. Trúng thưởng | Xổ số, khuyến mại, đặt cược, trò chơi có thưởng | 10% phần vượt 20 triệu đồng mỗi lần |
| 7. Tiền bản quyền | Chuyển quyền sử dụng tài sản trí tuệ, chuyển giao công nghệ | 5% phần vượt 20 triệu đồng mỗi hợp đồng |
| 8. Nhượng quyền thương mại | Phí nhượng quyền | 5% phần vượt 20 triệu đồng mỗi hợp đồng |
| 9. Thừa kế, quà tặng | Chứng khoán, phần vốn, bất động sản, tài sản phải đăng ký | 10% phần vượt 20 triệu đồng mỗi lần |
| 10. Thu nhập khác | Tên miền ".vn",cacbonỉ các-bon, biển số xe trúng đấu giá, tài sản số, vàng miếng | 5% phần vượt 20 triệu đồng, riêng tài sản số và vàng miếng 0,1% giá chuyển nhượng |
Trong 10 nhóm trên, thu nhập từ tiền lương, tiền công là nhóm duy nhất được trừ giảm trừ gia cảnh và tính theo biểu lũy tiến. Thu nhập từ kinh doanh và tiền lương có kỳ tính thuế theo năm, các nhóm còn lại tính theo từng lần phát sinh với thuế suất cố định (theo Điều 66 Nghị định 253/2026/NĐ-CP). Riêng vàng miếng, luật đã xếp vào thu nhập chịu thuế nhưng chỉ bắt đầu thu khi Chính phủ quy định ngưỡng giá trị và thời điểm áp dụng. Nghị định 253/2026/NĐ-CP hướng dẫn luật hiện chưa quy định nội dung này.
Khoản nào trên phiếu lương được tính vào thu nhập chịu thuế?
Trên phiếu lương, tiền lương, tiền thưởng, phần lớn phcác ụ cấp và lợi ích công ty trả được thay đều tính vào thu nhập chịu thuế. Ngược lại, tiền làm thêm giờ đúng luật, một phần tiền ăn trưa, tiền phép chưa nghỉ trả khi thôi việc và một số phụ cấp, trợ cấp thì không được tính.
Nguyên tắc được quy định tại khoản 2 Điều 3 Luật Thuế thu nhập cá nhân 2025. Mọi khoản có tính chất tiền lương, kể cả lợi ích bằng tiền hoặc không bằng tiền "dưới mọi hình thức", đều thuộc thu nhập chịu thuế. Danh sách loại trừ chỉ được áp dụng sau đó, nên người lao động nên mặc định rằng một khoản trên phiếu lương là chịu thuế, trừ khi khoản đó có tên trong danh sách miễn thuế hoặc không tính thuế.
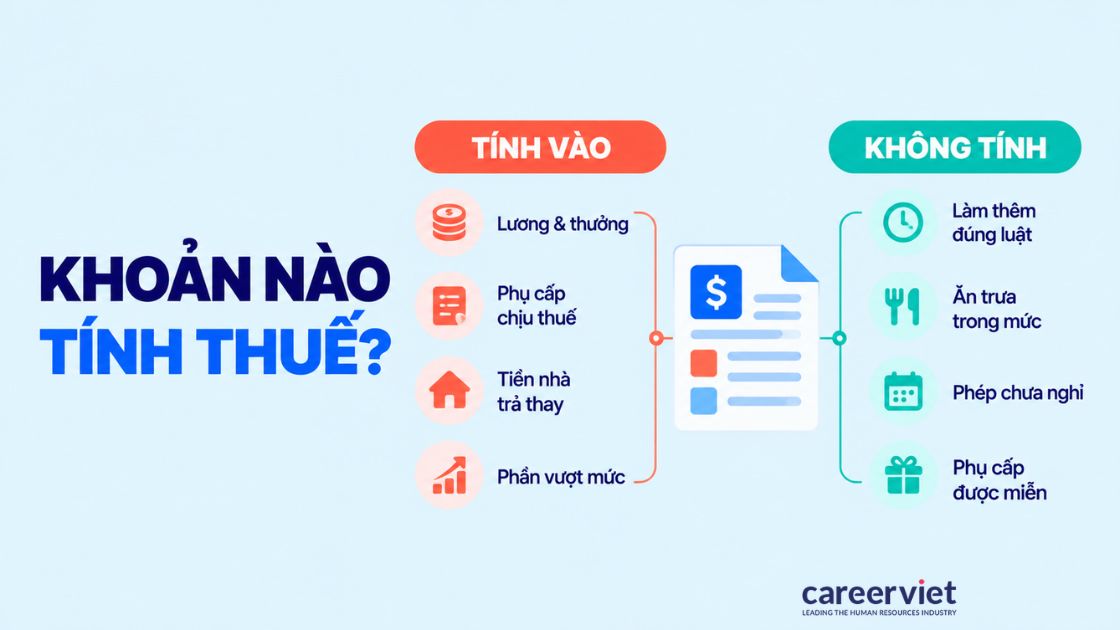 Lương thưởng và phụ cấp chịu thuế đối lập với các khoản được loại trừ.
Các khoản phải tính vào thu nhập chịu thuế
Các khoản phải tính vào thu nhập chịu thuế gồm tiền lương, các khoản thưởng, phụ cấp không thuộc danh sách loại trừ và lợi ích công ty trả thay cho người lao động. Phần tiền ăn trưa và phần khoán chi vượt mức cho phép cũng bị tính (theo khoản 2 Điều 8 Nghị định 253/2026/NĐ-CP).
Dưới đây là 6 nhóm khoản trên phiếu lương phải cộng vào thu nhập chịu thuế:
- Tiền lương, tiền công và các khoản thưởng: Lương theo hợp đồng, thưởng tháng, thưởng hiệu suất, dù bằng tiền hay không , đều tính vào thu nhập từ tiền lương, tiền công.
- Phụ cấp không có tên trong danh sách loại trừ: Phụ cấp chức vụ, phụ cấp trách nhiệm và các khoản phụ cấp tương đương đều được tính, vì luật chỉ loại trừ những khoản được liệt kê cụ thể.
- Tiền thuê nhà công ty trả thay: Tiền thuê nhà, điện, nước được tính theo số, thực trả như bằngng tối đa 15% tổng thu nhập chịu thuế tại đơn vị, chưa gồm tiền nhà. Nhà ở do công ty xây cho người lao động thì không tính.
- Bảo hiểm hưu trí công ty đóng thay: Khoản công ty đóng bảo hiểm hưu trí bổ sung, hưu trí tự nguyện cho người lao động thuộc thu nhập chịu thuế, sau đó được trừ khi tính thu nhập tính thuế. Riêng bảo hiểm nhân thọ có tích lũy chưa bị tính khi công ty mua, thuế 10% được khấu trừ khi hợp đồng đáo hạn (theo điểm b khoản 3 Điều 50 Nghị định 253/2026/NĐ-CP).
- Phần tiền ăn trưa vượt mức: Từ ngày 01/07/2026, khoản tiền ăn trả bằng tiền vượt mức 1,2 triệu đồng/người/tháng sẽ được tính vào thu nhập chịu thuế.
- Phần khoán chi vượt mức: Phần khoán chi văn phòng phẩm, công tác phí, điện thoại, trang phục cao hơn mức được tính vào chi phí được trừ khi doanh nghiệp tính thuế thu nhập doanh nghiệp sẽ bị tính.
Phần lớn lợi ích công ty trả thay tính được cộng vào thu nhập ,chịu thuế dù người lao động không nhận thành tiền. Do đó, khi đối chiếu phiếu lương, kế toán tiền lương và người lao động cần kiểm tra các khoản lợi ích không hiện trên dòng lương, điển hình như tiền thuê nhà, phí hội viên hoặc dịch vụ chăm sóc sức khỏe, giải trí có ghi đích danh người lao động.
Các khoản không tính hoặc được miễn thuế
Các khoản thuế ông tính hoặc được miễn thuế gồm tiền làm thêm giờ, làm đêm đúng luật, tiền ăn trưa trong mức cho phép, phụ cấp, trợ cấp được loại trừ và một số khoản theo Bộ luật Lao động, tiền phép chưa nghỉ khi toán lúc thôi việc, mất việc làm.
Dưới đây là 6 nhóm khoản trên phiếu lương không bị cộng vào thu nhập chịu thuế:
- Tiền làm thêm giờ, làm việc ban đêm: Toàn bộ khoản này được miễn thuế nếu đáp ứng đúng điều kiện và thời gian theo pháp luật lao động, trong đó giờ làm đêm được tính từ 22 giờ đến 6 giờ sáng hôm sau (theo Điều 106 Bộ luật Lao động). Phần trả vượt mức pháp luật quy định vẫn bị tính (theo Điều 26 Nghị định 253/2026/NĐ-CP).
- Tiền lương ngày phép chưa nghỉ khi thôi việc: Khoản thanh toán cho những ngày phép năm chưa nghỉ khi người lao động thôi việc, bị mất việc làm được miễn thuế (theo khoản 3 Điều 113 Bộ luật Lao động và khoản 2 Điều 26 Nghị định 253/2026/NĐ-CP).
- Tiền ăn trưa trong mức cho phép: Khoản trả bằng tiền đến 1,2 triệu đồng/tháng không bị tính. Doanh nghiệp tự nấu ăn, mua suất ăn hoặc cấp phiếu ăn thì toàn bộ khoản này không tính.
- Phụ cấp được loại trừ: Phụ cấp độc hại, nguy hiểm, phụ cấp thu hút, phụ cấp khu vực, phụ cấp quốc phòng, an ninh, ưu đãi người có công không bị tính trong mức cơ quan nhà nước quy định. Phần công ty trả cao hơn mức đó vẫn được tính.
- Các khoản trợ cấp theo luật: trợ cấp thôi việc, trợ cấp mất việc làm, trợ cấp tai nạn lao động, trợ cấp một lần khi sinh con, trợ cấp hưu trí một lần và các trợ cấp bảo hiểm xã hội không được tính.
- Phúc lợi không mang tính chất tiền lương: Xe đưa đón theo quy chế, bảo hiểm sức khỏe không tích lũy phí, chi phí đào tạo nâng cao trình độ phù hợp với công việc và tiền hiếu hỉ theo quy chế trong mức được trừ khi tính thuế thu nhập doanh nghiệp không bị tính (theo khoản 4 Điều 8 Nghị định 253/2026/NĐ-CP).
Khoản "miễn thuế" như tiền làm thêm giờ nằm ở Điều 4 của luật, còn khoản "không tính vào thu nhập chịu thuế" như phụ cấp độc hại nằm ở khoản 2 Điều 3. Với người lao động, kết quả của 2 nhóm là như nhau: khoản này không được tính vào thu nhập chịu thuế.
4 thay đổi từ năm 2026 người lao động cần biết
Từ, năm 2026 có 4 đối thay đổi với thu nhập chịu thuế từ tiền lương. Tiền làm thêm giờ, tiền phép chưa nghỉ khi thôi việc và trợ cấp thôi việc vượt mức luật định được miễn hoặc được loại trừ rộng hơn. Riêng tiền ăn trưa trả bằng tiền có mức trần mới áp dụng từ ngày 01/07/2026.
Dưới đây là 4 thay đổi người lao động có thể đối chiếu ngay trên phiếu lương năm 2026:
- Tiền làm thêm giờ, làm đêm: Trước đây, luật chỉ miễn phần trả so với mức cao hơn tiền lương làm việc ban ngày, trong giờ. Từ kỳ tính thuế 2026, toàn bộ phần theo quy định của Luật Lao động được miễn.
- Tiền lương ngày phép chưa nghỉ: Luật Thuế thu nhập cá nhân 2025 đưa khoản này vào diện được áp dụng mức miễn thuế. Theo Bộ luật Lao động, người lao động được hưởng, khoản dụng cụ miễn áp cho tiền phép chưa nghỉ được thanh toán khi thôi việc, bị mất việc làm.
- Trợ cấp thôi việc, trợ cấp mất việc làm: Nghị định 253/2026/NĐ-CP quy định phần trả cao hơn mức luật định cũng không tính vào thu nhập chịu thuế, nếu mức đó được ghi trong quy chế, hợp đồng lao động hoặc thỏa ước lao động.
- Tiền ăn trưa trả bằng tiền: Mức trần 730.000 đồng/tháng theo hướng dẫn cũ đã bị bãi bỏ từ năm 2025. Từ ngày 01/07/2026, phần vượt 1,2 triệu đồng/tháng sẽ được tính vào thu nhập chịu thuế.
Trong 4 thay đổi trên, 3 thay đổi về tiền làm thêm giờ, tiền phép chưa nghỉ và trợ cấp thôi việc làm giảm thu nhập chịu thuế. Riêng mức trần tiền ăn trưa có thể làm tăng thu nhập của các em tại những doanh nghiệp đang chi vượt mức này. Các quy định về tiền lương áp dụng từ kỳ tính thuế 2026, riêng mức tiền ăn trưa áp dụng từ ngày 01/07/2026 (theo Điều 69 Nghị định 253/2026/NĐ-CP).
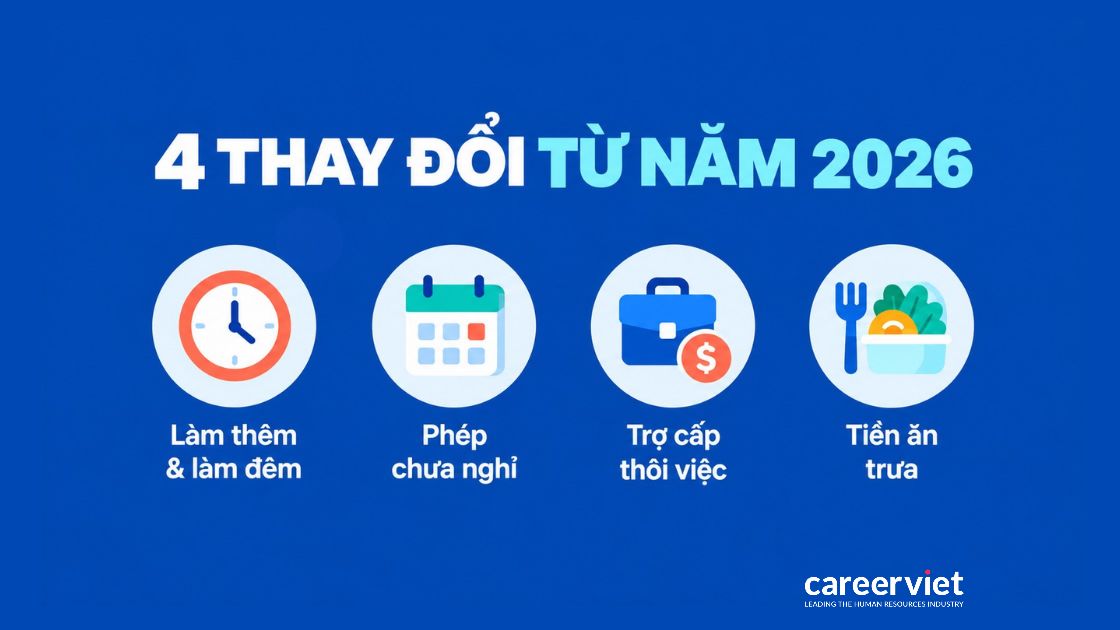 4 khoản trên phiếu lương có quy định mới áp dụng từ năm 2026.
Cách xác định thu nhập chịu thuế từ tiền lương, tiền công
Để xác định thu nhập chịu thuế từ tiền lương, người lao động cộng tất cả các khoản nhận được trong tháng, rồi trừ các khoản được miễn thuế và các khoản không tính thuế. Bảo hiểm bắt buộc và giảm trừ gia cảnh chưa được trừ ở bước này mà được trừ ở bước xác định thu nhập tính thuế.
Người lao động có thể tự xác định con số này qua 3 thao tác dưới đây:
- Cộng tổng thu nhập: Người lao động cộng lương, thưởng, các phụ cấp và lợi ích không bằng tiền nhận được trong tháng từ tất cả các nơi trả lương.
- Trừ các khoản miễn thuế: tiền làm thêm giờ, tiền làm đêm theo quy định và tiền lương ngày phép chưa nghỉ khi thôi việc.
- Trừ khoản không tính: Tiền ăn trưa trong mức cho phép, khoán chi trong mức cho phép, phụ cấp và trợ cấp được tính, loại trừ được trừ tiếp.
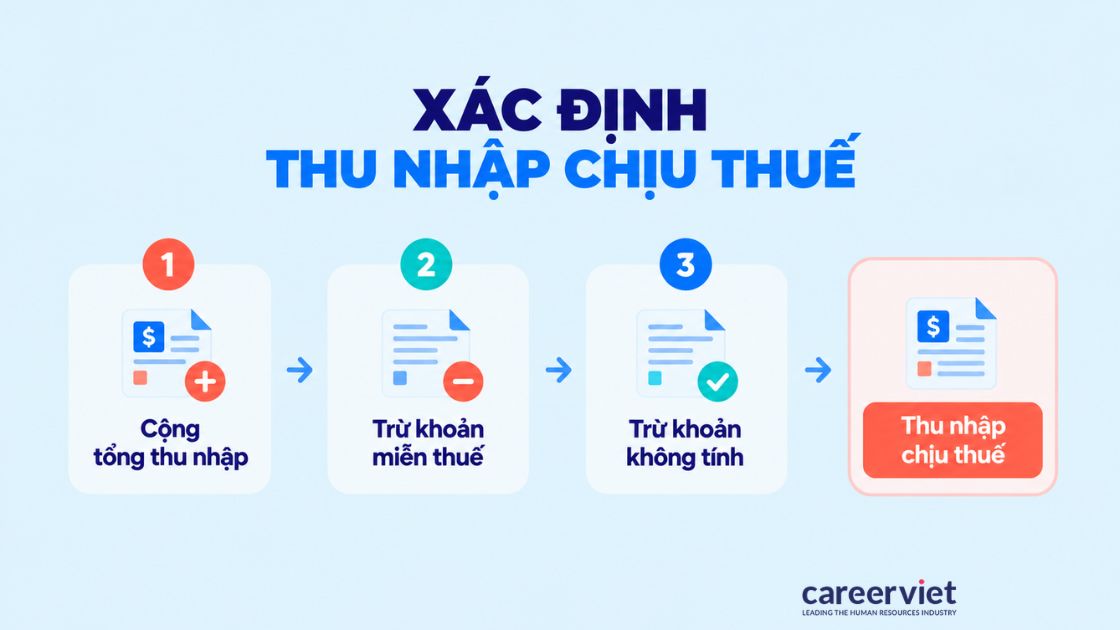 3 bước tính để ra con số thu nhập chịu thuế cuối cùng
Sau 3 thao tác trên, con số còn lại là thu nhập chịu thuế của tháng đó. Ví dụ minh họa dưới đây áp dụng cho phiếu lương một tháng từ tháng 07/2026 của nhân viên văn phòng độc thân, đóng bảo hiểm trên mức lương và phụ cấp trách nhiệm, có 4 khoản như sau:
| Khoản trên phiếu lương | Số tiền (triệu đồng) | Tính vào thu nhập chịu thuế |
|---|---|---|
| Lương và phụ cấp trách nhiệm | 25 | Có |
| Tiền làm thêm giờ đúng luật | 2 | Không |
| Tiền ăn trưa trả bằng tiền | 1 | Không, vì dưới mức trần |
| Khoán điện thoại trong mức cho phép | 0,5 | Không |
Người lao động này nhận tổng cộng 28,5 triệu đồng nhưng thu nhập chịu thuế chỉ là 25 triệu đồng. Bảo hiểm bắt buộc 10,5% trên 25 triệu đồng là 2,625 triệu đồng. Thu nhập tính thuế vì thế bằng 25 triệu trừ 2,625 triệu và 15,5 triệu, còn lại 6,875 triệu đồng. Thuộc bậc 1 với thuế suất 5%, nên số thuế mỗi tháng là 343.750 đồng.
Phép tính trên có nhiều bước, nên người lao động có thể kiểm tra lại bằng Công cụ tính thuế thu nhập cá nhân của CareerViet. Người dùng nhập phần thu nhập chịu thuế vừa xác định vào ô mức lương theo ngạch, kèm theo mức lương đóng bảo hiểm, vùng và số người phụ thuộc. Công cụ sẽ trừ bảo hiểm, giảm trừ gia cảnh và áp dụng biểu thuế để tính ra số thuế phải nộp.
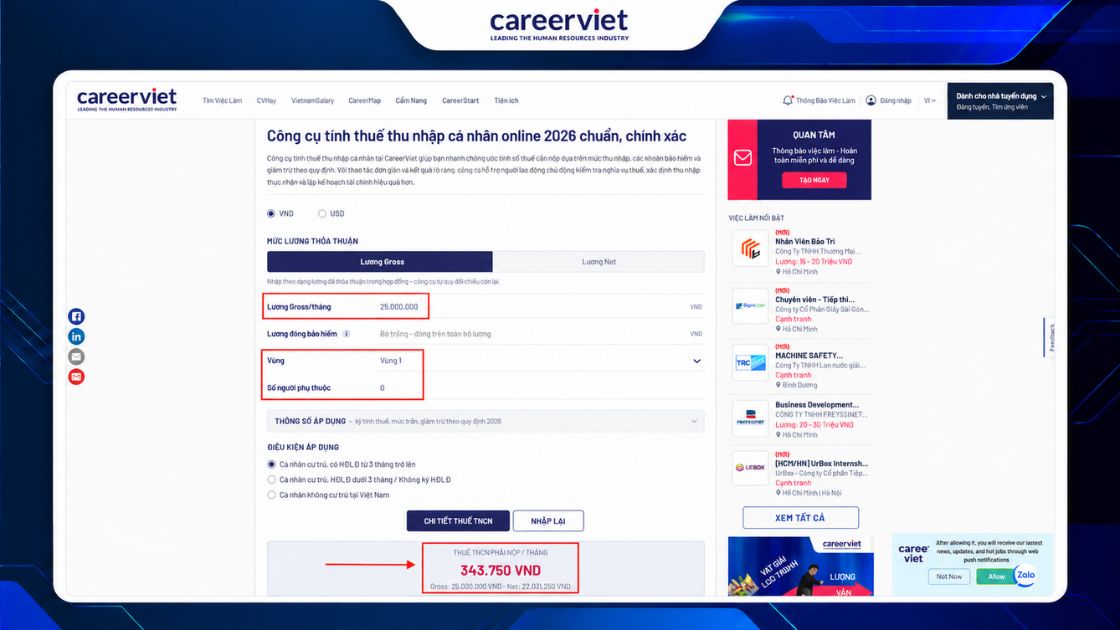 Giao diện công cụ tính thuế cho kết quả ngay sau khi nhập mức lương gross.
Những nhầm lẫn thường gặp khi xác định thu nhập chịu thuế
Có 4 nhầm lẫn thường gặp khi xác định thu nhập chịu thuế. Đó là trừ bảo hiểm sai bước, cộng nhầm tiền làm thêm giờ và tiền ăn trưa, coi mọi khoản tiền ăn đều được miễn và cho rằng lương thấp thì không có thu nhập chịu thuế. Hệ quả là số thuế tạm tính trừ bị tính sai.
Dưới đây là 4 nhầm lẫn kèm cách hiểu đúng theo quy định năm 2026:
- Trừ bảo hiểm bắt buộc ở bước thu nhập chịu thuế: Bảo hiểm chỉ được trừ ở bước thu nhập tính thuế. Với thu nhập chịu thuế 25 triệu đồng và tiền bảo hiểm 2,625 triệu đồng, trừ bảo hiểm thì 2 lần làm số thuế còn 212.500 đồng/tháng, thấp hơn số đúng 131.250 đồng.
- Cộng tiền làm thêm giờ và tiền ăn trưa vào thu nhập chịu thuế: Với phiếu lương có 2 triệu đồng tiền làm thêm giờ và 1 triệu đồng tiền ăn trưa, cộng nhầm 2 khoản này làm số thuế tăng từ 343.750 đồng lên 493.750 đồng/tháng, tức 1,8 triệu đồng/năm.
- Coi mọi khoản tiền ăn trưa là miễn thuế: Khi trả bằng tiền, chỉ phần trong mức trần không bị tính, phần vượt vẫn cộng vào thu nhập chịu thuế.
- Cho rằng lương dưới 15,5 triệu đồng thì không có thu nhập chịu thuế: Thu nhập chịu thuế vẫn phát sinh, chỉ là thu nhập tính thuế bằng 0, nên người lao động không phải nộp thuế.
Trong 4 nhầm lẫn trên, việc trừ bảo hiểm cho lần làm số thuế khấu trừ hằng tháng thấp hơn quy định. Phần thuế thiếu này thường phải nộp bù khi quyết toán thuế hằng năm. Người nhận lương từ 2 nơi trở lên cũng cần cộng thu nhập chịu thuế của các nơi, vì luật tính thu nhập từ tiền lương "không phân biệt nơi trả thu nhập".
Thu nhập chịu thuế là phần thu nhập còn lại sau khi trừ các khoản miễn thuế và các khoản không tính thuế, không phải là tổng số tiền về tài khoản. Bước làm tiếp là đối chiếu phiếu lương tháng gần nhất với các khoản tính và khoản không tính vào thu nhập chịu thuế, nhất là tiền làm thêm giờ và tiền ăn trưa.
Khi cân nhắc một cơ hội việc làm mới, ứng viên có thể tách phần lương chịu thuế và phần được miễn thuế trong từng lời mời làm việc để ước tính chính xác hơn mức lương thực nhận. Sau đó, người tìm việc có thể lọc tin tuyển dụng theo khu vực trên CareerViet, từ việc làm TPHCM, việc làm Bình Dương cũ, việc làm Đồng Nai đến việc làm Cần Thơ và việc làm Đà Nẵng.
Câu hỏi thường gặp về thu nhập chịu thuế
Người độc thân bắt đầu nộp thuế khi tổng lương vượt khoảng 17,32 triệu đồng/tháng. Thưởng Tết vẫn được cộng vào thu nhập chịu thuế, cộng tác viên không đăng ký kinh doanh, không đăng ký thuế cũng có thu nhập chịu thuế từ tiền thù lao. Riêng lãi tiền gửi ngân hàng được miễn thuế thu nhập cá nhân.
Lương bao nhiêu thì phải nộp thuế thu nhập cá nhân năm 2026?
Người độc thân đóng bảo hiểm trên toàn bộ tiền lương bắt đầu phải nộp thuế khi tổng lương vượt khoảng 17,32 triệu đồng/tháng, nếu không có khoản miễn thuế. Mỗi người phụ thuộc nâng ngưỡng thêm khoảng 6,93 triệu đồng, nên người có 1 người phụ thuộc bắt đầu chịu thuế từ khoảng 24,25 triệu đồng/tháng.
Các mốc này được tính bằng cách lấy tổng giảm trừ gia cảnh chia cho 89, tương đương 5%, tức là phần lương còn lại sau khi trừ 10,5% bảo hiểm bắt buộc. Cách tính áp cho mức lương đóng bảo hiểm không vượt trần 50,6 triệu đồng. Người có tiền làm thêm giờ hoặc phụ cấp được miễn có thể nhập phần thu nhập (đã bao gồm thuế, đã loại trừ khoản này) vào Công cụ tính thuế thu nhập cá nhân của CareerViet để xem số thuế ở mức lương của mình.
Thưởng Tết có tính vào thu nhập chịu thuế không?
Có, thưởng Tết do doanh nghiệp trả thuộc các khoản thưởng tính vào thu nhập từ tiền lương, tiền công, nên được cộng vào thu nhập chịu thuế của tháng nhận thưởng (theo điểm i khoản 2 Điều 8 Nghị định 253/2026/NĐ-CP). Tháng đó thường bị khấu trừ thuế cao hơn vì thu nhập vượt ngưỡng và bị xếp vào bậc thuế cao hơn.
Kỳ tính thuế đối với tiền lương là theo năm dương lịch (theo Điều 66 Nghị định 253/2026/NĐ-CP). Số thuế khấu trừ tại tháng nhận thưởng chỉ là tạm tính. Khi quyết toán, thuế được tính lại trên thu nhập cả năm theo biểu thuế năm.
Cộng tác viên, freelancer có thu nhập chịu thuế không?
Có, nếu cộng tác viên, freelancer không đăng ký kinh doanh và không đăng ký thuế cho hoạt động kinh doanh thì tiền thù lao nhận từđược xem tổ chức là thu nhập từ tiền lương, tiền công. Từ ngày 01/07/2026, tổ chức chi trả khấu trừ 10% cho mỗi lần thanh toán từ 5 triệu đồng trở lên.
Mốc 5 triệu đồng tại Điều 50 Nghị định 253/2026/NĐ-CP áp dụng cho người không ký hợp đồng lao động hoặc ký hợp đồng dưới 3 tháng, thay cho mốc 2 triệu đồng trước đây. Với lần trả dưới mức này, tổ chức chỉ khấu trừ khi cá nhân yêu cầu. Khoản 10% chỉ là số thuế tạm nộp. Cuối năm, cá nhân cộng các khoản thu nhập chịu thuế để quyết toán và được hoàn nếu đã nộp thừa. Số tiền này có thể được ước tính trước bằng Công cụ tính hoàn thuế thu nhập cá nhân của CareerViet.
Tiền lãi tiết kiệm có phải là thu nhập chịu thuế không?
Không, lãi tiền gửi tại tổ chức tín dụng là thu nhập được miễn thuế thu nhập cá nhân, nên không được cộng vào thu nhập chịu thuế. Lãi trái phiếu chính phủ và lãi từ hợp đồng bảo hiểm nhân thọ cũng được miễn tương tự (theo khoản 6 Điều 4 Luật Thuế thu nhập cá nhân 2025).
Ngoài tiền lãi, thu nhập từ kiều hối và học bổng từ ngân sách nhà nước cũng được miễn thuế. Ngược lại, tiền lãi cho một cá nhân hoặc một công ty vay thuộc nhóm thu nhập từ đầu tư vốn và chịu thuế suất 5% (theo Điều 12 Luật Thuế thu nhập cá nhân 2025).
Source: CareerViet
VIP jobs ( $1000+ )
Similar posts "Wiki Career"
 Hot Job Recruiting