Job Alerts


Lương 5tr đóng bảo hiểm bao nhiêu?
Viewed: 0
Lương 5tr đóng bảo hiểm bao nhiêu phụ thuộc vào việc 5 triệu đồng có đúng là tiền lương ghi trong hợp đồng lao động hay không. Khi đúng như vậy, người lao động đóng 525.000 đồng mỗi tháng (10,5%) và thực nhận 4.475.000 đồng. Riêng người làm đủ giờ tại doanh nghiệp vùng I phải có mức lương từ 5.310.000 đồng, nên khoản trừ thấp nhất là 557.550 đồng. Hãy cùng CareerViet giải đáp cách tính theo từng vùng, phần doanh nghiệp đóng thêm và quyền lợi nhận lại thông qua bài viết dưới đây.
 Tìm hiểu lương 5 triệu đóng bảo hiểm bao nhiêu
Lương 5 triệu đóng bảo hiểm bao nhiêu mỗi tháng?
Lương 5 triệu đóng bảo hiểm 525.000 đồng mỗi tháng, gồm 8% bảo hiểm xã hội (BHXH), 1,5% bảo hiểm y tế (BHYT) và 1% bảo hiểm thất nghiệp (BHTN). Cả 3 tỷ lệ đều được tính trên tiền lương tháng đóng BHXH ghi trong hợp đồng, không tính trên tổng thu nhập (mức 8% theo Điều 33 Luật Bảo hiểm xã hội 2024).
Khoản trích từ lương 5 triệu chia thành 3 loại bảo hiểm trong bảng dưới đây:
| Khoản bảo hiểm | Số tiền người lao động đóng |
|---|---|
| BHXH (8%) | 400.000 đồng |
| BHYT (1,5%) | 75.000 đồng |
| BHTN (1%) | 50.000 đồng |
Cộng 3 khoản trên được 525.000 đồng, nên lương thực nhận (lương Net) còn 4.475.000 đồng. Tỷ lệ BHYT lấy theo Nghị định 188/2025/NĐ-CP, còn tỷ lệ BHTN lấy theo Nghị định 374/2025/NĐ-CP hướng dẫn Luật Việc làm 2025. Mức thực nhận này không phải nộp thuế thu nhập cá nhân (TNCN), vì thấp hơn nhiều so với mức giảm trừ bản thân 15,5 triệu đồng mỗi tháng từ kỳ tính thuế 2026 (Nghị quyết 110/2025/UBTVQH15). Đoàn viên công đoàn còn đóng thêm đoàn phí, khoản này nằm ngoài 3 loại bảo hiểm.
Với mức lương khác 5 triệu hoặc khi có người phụ thuộc, công cụ tính lương Gross sang Net của CareerViet sẽ cho ra ngay con số thực nhận tương ứng. Dù vậy, con số 525.000 đồng chỉ đúng khi lương đóng bảo hiểm đúng bằng 5 triệu.
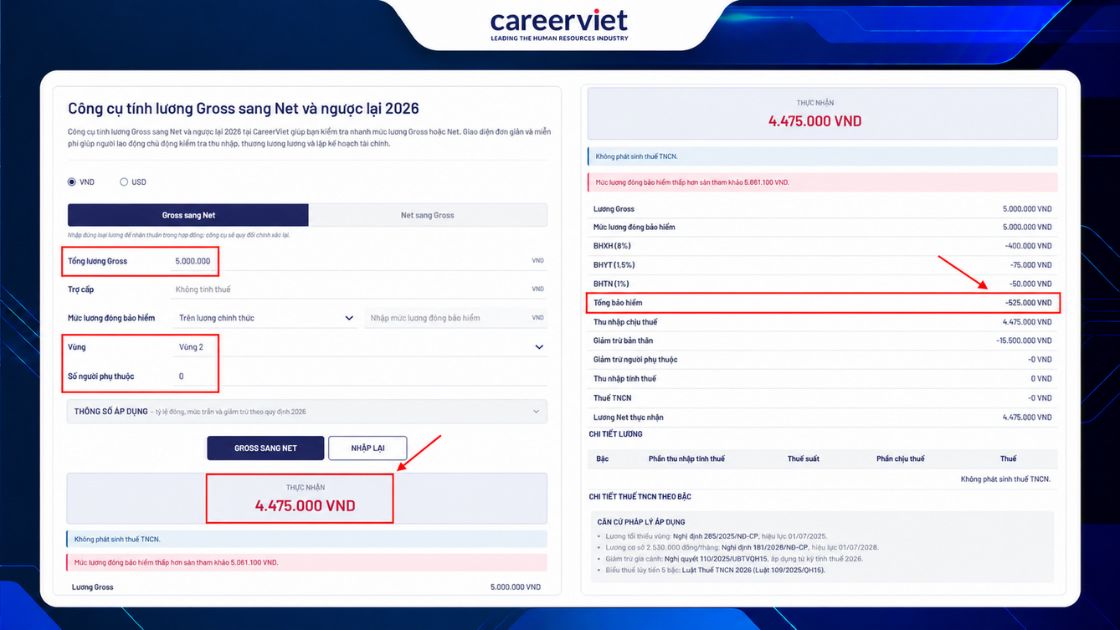 Lương 5 triệu đóng bảo hiểm 525.000 đồng mỗi tháng
Lương đóng bảo hiểm có luôn bằng đúng 5 triệu không?
Không, lương đóng bảo hiểm không phải lúc nào cũng đúng bằng 5 triệu. Mức đóng phụ thuộc vào mức lương tối thiểu vùng và các khoản không tính đóng. Lương tối thiểu vùng nơi doanh nghiệp hoạt động có thể đẩy lương đóng lên trên 5 triệu, còn khoản không tính đóng nằm trong 5 triệu sẽ kéo lương đóng xuống.
Sàn lương tối thiểu theo vùng là điều kiện cần phải kiểm tra trước, vì nó quyết định liệu 5 triệu có được phép là mức lương đóng bảo hiểm hay không.
Lương 5 triệu ở vùng I đóng bảo hiểm theo mức nào?
Ở vùng I, lương tối thiểu từ 01/01/2026 là 5.310.000 đồng (Nghị định 293/2025/NĐ-CP), nên người làm đủ thời giờ làm việc bình thường không thể có mức lương 5 triệu đồng. Lương đóng thấp nhất là 5.310.000 đồng, khoản trừ thấp nhất là 557.550 đồng và doanh nghiệp đóng 1.141.650 đồng.
Căn cứ theo Điều 4 của nghị định này, mức lương theo công việc hoặc chức danh của người làm đủ thời giờ làm việc bình thường trong tháng và hoàn thành định mức lao động hoặc công việc đã thỏa thuận không được thấp hơn mức lương tối thiểu theo tháng. Luật Bảo hiểm xã hội 2024 đặt mức thấp nhất làm căn cứ đóng bằng mức tham chiếu, hiện là 2.530.000 đồng từ 01/07/2026 (Nghị định 161/2026/NĐ-CP), nhưng với người làm đủ giờ, lương tối thiểu vùng mới là mức sàn thực tế.
Lương tối thiểu làm sàn đóng bảo hiểm năm 2026 của 4 vùng như sau:
| Vùng | Lương tối thiểu từ 01/01/2026 |
|---|---|
| Vùng I | 5.310.000 đồng |
| Vùng II | 4.730.000 đồng |
| Vùng III | 4.140.000 đồng |
| Vùng IV | 3.700.000 đồng |
4 mức trên được lấy theo Nghị định 293/2025/NĐ-CP, áp dụng từ 01/01/2026. Vùng được xác định theo địa bàn nơi doanh nghiệp hoặc chi nhánh hoạt động. Ứng viên quan tâm đến việc làm tại TPHCM nên biết rằng phần lớn các phường của thành phố thuộc vùng I, kể cả khu vực Bình Dương cũ (Thủ Dầu Một, Dĩ An, Thuận An) và Vũng Tàu. Vì vậy, một tin tuyển dụng ở Bình Dương ghi lương 5 triệu cho vị trí toàn thời gian là thấp hơn mức pháp luật cho phép. Việc làm tại Đồng Nai ở Biên Hòa, Long Thành, Nhơn Trạch và Trảng Bom cũng áp dụng mức vùng I.
Ngược lại, phường trung tâm của việc làm Đà Nẵng (Hải Châu, Thanh Khê) và việc làm Cần Thơ (Ninh Kiều, Cái Răng) thuộc vùng II, nên mức lương 5 triệu ở đây vẫn hợp lệ. Theo dự thảo của Bộ Nội vụ (09/2026), chưa ban hành, lương tối thiểu từ 01/01/2027 dự kiến tăng lên 5.700.000 đồng ở vùng I và 5.080.000 đồng ở vùng II. Khi đó, mức lương 5 triệu cũng thấp hơn mức sàn của vùng II.
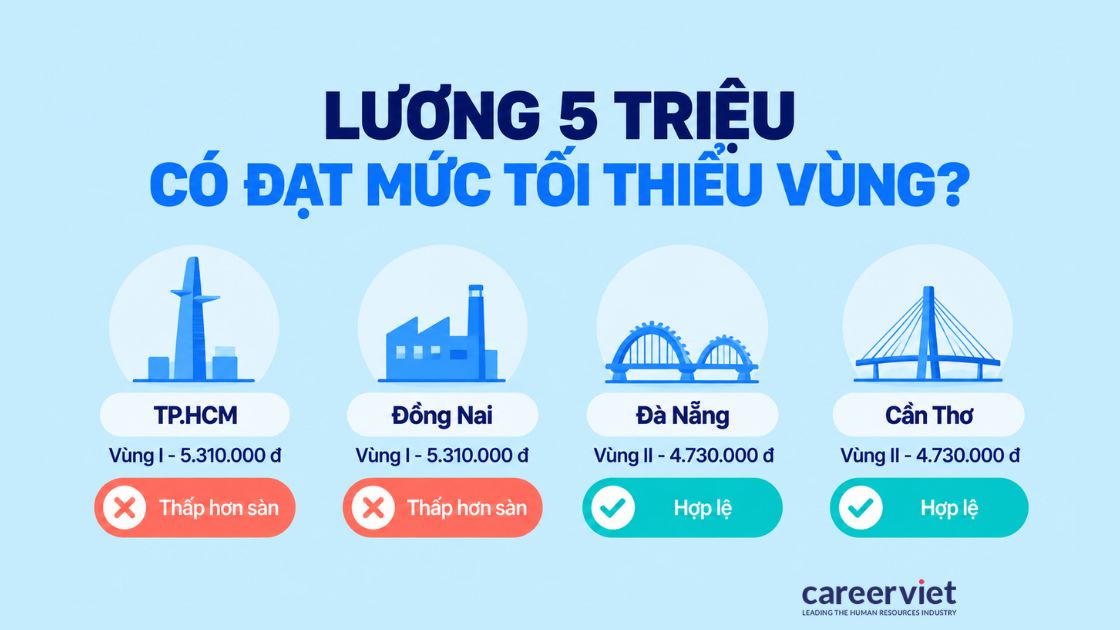
Sàn lương tối thiểu vùng I đã vượt mốc năm triệu đồng.
Khoản nào trong lương 5 triệu không bị tính vào đóng bảo hiểm?
Nếu 5 triệu đã bao gồm tiền ăn giữa ca, hỗ trợ đi lại, điện thoại, nhà ở hoặc tiền thưởng, các khoản này không tính vào đóng bảo hiểm, nên khoản trừ sẽ thấp hơn 525.000 đồng. Tuy vậy, phần lương còn lại sau khi tách vẫn không được thấp hơn mức lương tối thiểu vùng tại nơi doanh nghiệp hoạt động.
Từ 01/07/2025, tiền lương đóng bảo hiểm gồm 3 phần là mức lương theo công việc hoặc chức danh, phụ cấp lương và các khoản bổ sung khác (Luật Bảo hiểm xã hội 2024 Điều 31, Nghị định 158/2025/NĐ-CP Điều 7). Khoản bổ sung chỉ được tính đóng khi có mức tiền cụ thể, được thỏa thuận trong hợp đồng và được trả thường xuyên, ổn định theo từng kỳ. Phụ cấp hay khoản bổ sung nào thay đổi theo năng suất, chất lượng công việc thì không tính vào lương đóng bảo hiểm.
Dưới đây là 5 nhóm khoản thường nằm trong tổng thu nhập nhưng không tính đóng bảo hiểm bắt buộc khi được ghi thành mục riêng trong hợp đồng:
- Tiền thưởng: Khoản này gồm tiền thưởng theo Điều 104 Bộ luật Lao động 2019 và tiền thưởng sáng kiến, vốn phụ thuộc vào kết quả làm việc.
- Tiền ăn giữa ca: Khoản hỗ trợ bữa ăn trong ca làm việc được tách khỏi tiền lương đóng bảo hiểm.
- Hỗ trợ chi phí đi lại và sinh hoạt: Nhóm này gồm tiền xăng xe, điện thoại, đi lại, nhà ở, tiền giữ trẻ và nuôi con nhỏ.
- Hỗ trợ theo hoàn cảnh cá nhân: Doanh nghiệp chi trả khi người lao động có thân nhân qua đời, có người thân kết hôn, vào dịp sinh nhật hoặc khi gặp khó khăn do tai nạn lao động, bệnh nghề nghiệp.
- Khoản hỗ trợ, trợ cấp khác: Đây là các khoản không gắn với việc thực hiện công việc hoặc chức danh.
5 nhóm khoản trên được liệt kê tại Điều 3 khoản 5 Thông tư 10/2020/TT-BLĐTBXH. Cục Tiền lương và Bảo hiểm xã hội cũng xác nhận tại Công văn 1198/CTL&BHXH-BHXH (05/09/2025) rằng khoản này không thuộc tiền lương đóng bảo hiểm. Ví dụ minh họa, một doanh nghiệp ở vùng III (sàn 4.140.000 đồng) trả 4.300.000 đồng tiền lương và 700.000 đồng tiền ăn giữa ca, khi đó khoản trừ bảo hiểm còn 451.500 đồng. Cùng cách chia này ở vùng I hoặc vùng II là trái luật, vì 4.300.000 đồng thấp hơn mức sàn của cả hai vùng.
Đổi lại, nếu lương đóng thấp thì trợ cấp ốm đau, thai sản, thất nghiệp và lương hưu cũng sẽ thấp theo. Ở ví dụ trên, trợ cấp thất nghiệp chỉ còn 2.580.000 đồng mỗi tháng, thấp hơn 420.000 đồng so với khi đóng đủ 5 triệu đồng.
Phép tính nhiều bước này có thể kiểm tra lại nhanh bằng công cụ tính lương Gross sang Net của CareerViet. Sau khi nhập tổng lương và chọn vùng, ở mục mức lương đóng bảo hiểm có thể chọn "Khác" để nhập riêng phần lương đóng bảo hiểm. Khi đó, khoản bảo hiểm chỉ được tính trên phần lương đóng bảo hiểm. Tách lương cũng làm giảm phần doanh nghiệp phải đóng thêm. Phần này cao gấp đôi phần người lao động đóng.
Doanh nghiệp đóng bảo hiểm bao nhiêu cho mức lương 5 triệu?
Với lương đóng 5 triệu, doanh nghiệp đóng thêm 1.075.000 đồng mỗi tháng (21,5%), tách riêng và không trừ vào lương. Khoản này gồm 17,5% BHXH (14% hưu trí và tử tuất, 3% ốm đau và thai sản, 0,5% tai nạn lao động và bệnh nghề nghiệp), 3% BHYT và 1% BHTN.
Phần doanh nghiệp đóng trên mức lương 5 triệu gồm 3 khoản:
- Bảo hiểm xã hội 17,5%: Doanh nghiệp đóng 875.000 đồng vào quỹ hưu trí, tử tuất, quỹ ốm đau, thai sản (Luật Bảo hiểm xã hội 2024 Điều 34) và quỹ tai nạn lao động, bệnh nghề nghiệp (Nghị định 58/2020/NĐ-CP, sửa đổi bởi Nghị định 158/2025/NĐ-CP).
- Bảo hiểm y tế 3%: Doanh nghiệp đóng 150.000 đồng, tức hai phần ba tổng mức 4,5% (Nghị định 188/2025/NĐ-CP).
- Bảo hiểm thất nghiệp 1%: Doanh nghiệp đóng 50.000 đồng, bằng đúng phần người lao động đóng (theo Nghị định 374/2025/NĐ-CP, Điều 4).
3 khoản trên cộng với 525.000 đồng của người lao động thành 1.600.000 đồng mỗi tháng, đúng tỷ lệ 32%. Ngoài bảo hiểm, doanh nghiệp còn nộp riêng kinh phí công đoàn 2%, tức 100.000 đồng, không trừ vào lương và không phải là một loại bảo hiểm (Luật Công đoàn 2024 Điều 29). Như vậy, chi phí thực tế cho một vị trí lương 5 triệu là 6.175.000 đồng mỗi tháng.
Doanh nghiệp đủ điều kiện theo Nghị định 58/2020/NĐ-CP (sửa đổi bởi Nghị định 158/2025/NĐ-CP) được đóng quỹ tai nạn lao động ở mức 0,3% thay vì 0,5%. Người tự tham gia bảo hiểm xã hội tự nguyện thì không có phần doanh nghiệp đóng cùng, nên số tiền mỗi tháng khác hẳn.
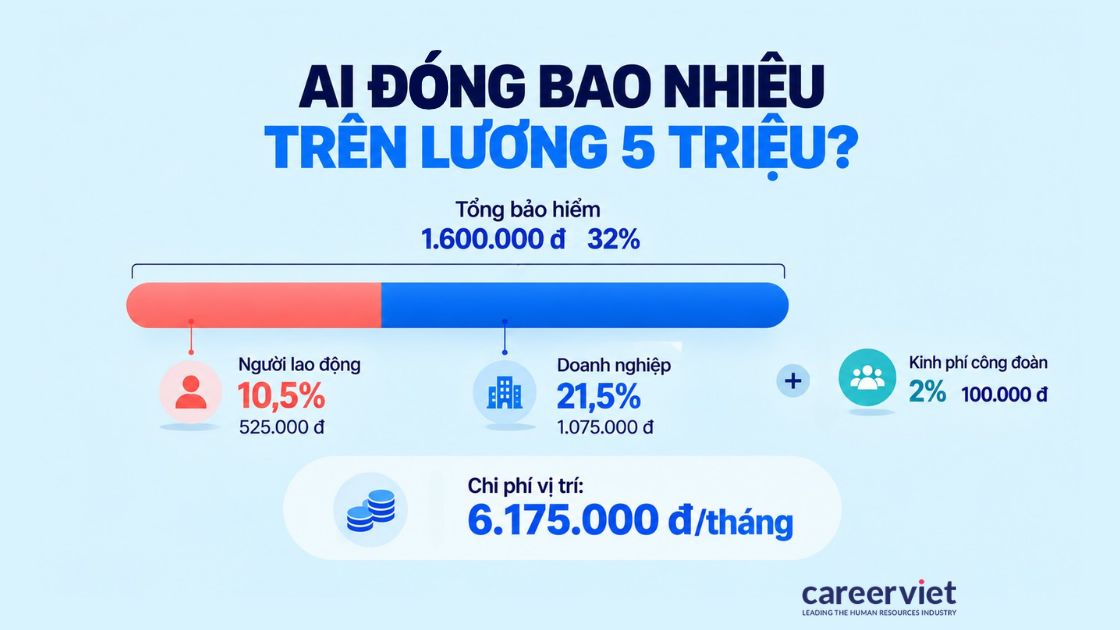
Doanh nghiệp đóng thêm 21,5% ngoài lương.
Lương 5 triệu đóng bảo hiểm tự nguyện bao nhiêu?
Chọn mức thu nhập 5 triệu để đóng bảo hiểm xã hội tự nguyện thì số tiền đóng là 22%, tức 1.100.000 đồng mỗi tháng. Người tham gia thông thường được Nhà nước hỗ trợ 66.000 đồng nên thực đóng 1.034.000 đồng (Luật Bảo hiểm xã hội 2024 Điều 36, Nghị định 159/2025/NĐ-CP Điều 5).
Phần hỗ trợ tính trên mức đóng theo chuẩn hộ nghèo nông thôn 1.500.000 đồng, không tính trên 5 triệu. Vì vậy, người tham gia chọn mức thu nhập cao hay thấp đều nhận cùng một số tiền hỗ trợ trong thời gian tối đa 10 năm. Số tiền thực đóng với mức thu nhập 5 triệu thay đổi theo 4 nhóm người tham gia:
- Người thuộc hộ nghèo: Nhà nước hỗ trợ 50%, tức 165.000 đồng, nên số tiền thực đóng là 935.000 đồng mỗi tháng.
- Người thuộc hộ cận nghèo: Mức hỗ trợ là 40%, tức 132.000 đồng, số tiền thực đóng còn 968.000 đồng mỗi tháng.
- Người dân tộc thiểu số: Mức hỗ trợ là 30%, tức 99.000 đồng, số tiền thực đóng là 1.001.000 đồng mỗi tháng.
- Người tham gia khác: Mức hỗ trợ là 20%, tức 66.000 đồng, số tiền thực đóng là 1.034.000 đồng mỗi tháng.
Ở cả 4 nhóm, khoản đóng tự nguyện vẫn cao gấp khoảng 1,8 đến gần 2 lần khoản bắt buộc 525.000 đồng, vì không có doanh nghiệp đóng cùng. Bảo hiểm xã hội tự nguyện cũng không có chế độ ốm đau và không gắn với bảo hiểm thất nghiệp (Luật Bảo hiểm xã hội 2024 Điều 4). Bù lại, người tham gia đủ điều kiện được nhận trợ cấp thai sản 2.000.000 đồng cho mỗi con (Điều 95).
Năm 2026, chuẩn hộ nghèo nông thôn vẫn giữ 1.500.000 đồng, vì Nghị định 351/2025/NĐ-CP lùi việc áp dụng mức 2.200.000 đồng tới hết 31/12/2026. Ngoài mức của Nhà nước, Luật Bảo hiểm xã hội 2024 Điều 6 khuyến khích các địa phương hỗ trợ thêm tiền đóng tùy khả năng ngân sách, nên số thực đóng ở từng tỉnh có thể thấp hơn.
Đóng bảo hiểm trên mức lương 5 triệu nhận lại những quyền lợi gì?
Khoản 525.000 đồng mỗi tháng đổi lại 3 khoản trợ cấp có số tiền cụ thể cùng thẻ BHYT khi lương đóng là 5 triệu. Cụ thể, trợ cấp ốm đau là 156.250 đồng mỗi ngày, lao động nữ đủ điều kiện nhận khoảng 35 triệu đồng khi sinh con và trợ cấp thất nghiệp là 3.000.000 đồng mỗi tháng.
Các khoản nhận lại khi lương đóng bảo hiểm là 5 triệu đồng gồm 4 chế độ sau:
- Chế độ ốm đau: Mức hưởng bằng 75% lương đóng chia cho 24, tức 156.250 đồng mỗi ngày nghỉ. Thời gian hưởng tối đa 30 ngày làm việc mỗi năm với người làm việc trong điều kiện bình thường đã đóng dưới 15 năm (Luật Bảo hiểm xã hội 2024 Điều 43, Điều 45).
- Chế độ thai sản: Lao động nữ đóng đủ 6 tháng trong 12 tháng trước khi sinh được nhận 30.000.000 đồng cho 6 tháng nghỉ. Khoản này cộng thêm trợ cấp một lần 5.060.000 đồng, bằng 2 lần mức tham chiếu 2.530.000 đồng từ 01/07/2026 (Luật Bảo hiểm xã hội 2024 Điều 50, 58, 59).
- Trợ cấp thất nghiệp: Mức hưởng bằng 60% bình quân lương đóng của 6 tháng gần nhất, tức 3.000.000 đồng mỗi tháng. Người đóng đủ 12 đến 36 tháng được hưởng 3 tháng (Luật Việc làm 2025 Điều 39).
- Bảo hiểm y tế: Người tham gia được cấp thẻ BHYT để khám chữa bệnh theo mức hưởng ghi trên thẻ trong suốt thời gian đóng.
3 khoản trợ cấp trên đều tính theo lương đóng bảo hiểm, không tính theo lương thực nhận. Vì vậy, đóng thấp hơn lương thật đồng nghĩa với việc nhận ít hơn ở cả 3 khoản trợ cấp này. Với lương hưu, điều kiện là đủ tuổi nghỉ hưu và có từ đủ 15 năm đóng bảo hiểm xã hội bắt buộc (Luật Bảo hiểm xã hội 2024 Điều 64). Bên cạnh cách tính, người có mức lương 5 triệu cũng cần nắm rõ 3 điểm về thỏa thuận không đóng, hợp đồng ngắn hạn và cách kiểm tra mức đóng.
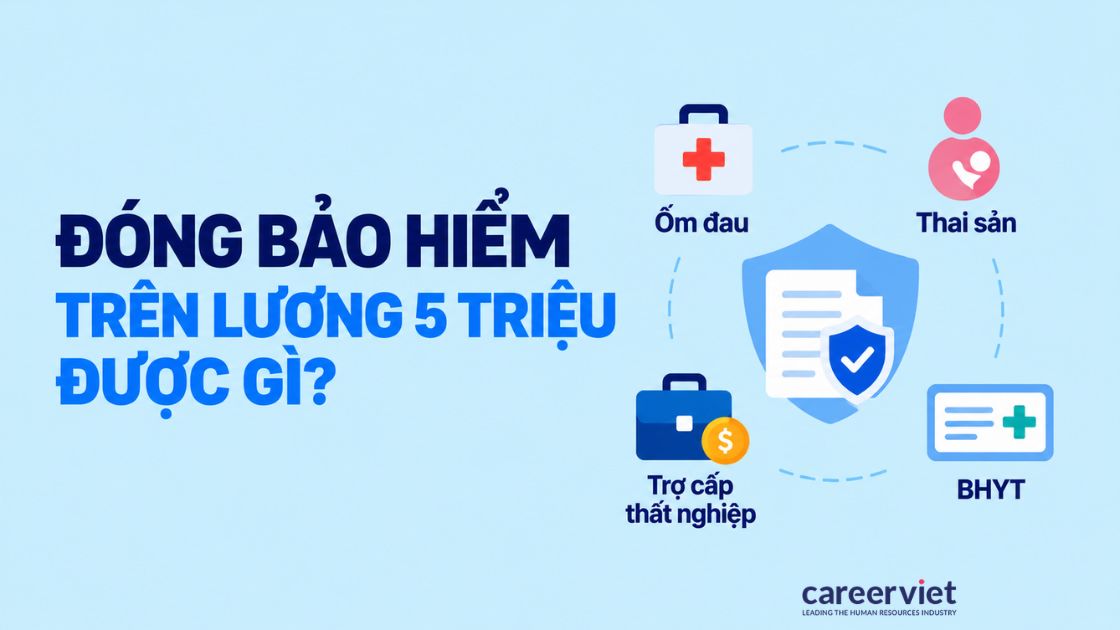
4 khoản nhận được từ chế độ ốm đau đến bảo hiểm y tế đi kèm.
Câu hỏi thường gặp về lương 5 triệu đóng bảo hiểm
Các câu hỏi dưới đây xoay quanh việc thỏa thuận bỏ bảo hiểm, hợp đồng ngắn hạn và cách kiểm tra mức lương đóng với mức lương 5 triệu. Câu trả lời ngắn gọn là không được thỏa thuận bỏ bảo hiểm, hợp đồng từ đủ 1 tháng phải đóng, còn mức lương đóng tra được trên ứng dụng VssID.
Thỏa thuận không đóng bảo hiểm để nhận đủ 5 triệu có được không?
Không, thỏa thuận này trái luật. Người lao động thỏa thuận với doanh nghiệp không tham gia bảo hiểm xã hội bắt buộc, bảo hiểm thất nghiệp hoặc tham gia không đúng mức bị phạt từ 500.000 đến 1.000.000 đồng (Nghị định 283/2026/NĐ-CP Điều 48 khoản 2, hiệu lực từ 10/09/2026, thay Nghị định 12/2022/NĐ-CP).
Doanh nghiệp đăng ký lương đóng thấp hơn quy định bị coi là trốn đóng, phạt từ 18% đến 20% số tiền trốn đóng, tối đa 75 triệu đồng. Đây là mức phạt cá nhân, doanh nghiệp là tổ chức nên bị phạt gấp 2 lần. Doanh nghiệp còn phải đóng bù đủ số tiền cùng khoản 0,03% mỗi ngày trên số tiền trốn đóng (Nghị định 283/2026/NĐ-CP Điều 7, Điều 44). Với người lao động, thiệt hại lớn hơn tiền phạt, vì những tháng không được đóng bảo hiểm sẽ không được tính để hưởng trợ cấp ốm đau, thai sản và thất nghiệp đã nêu ở phần quyền lợi.
Hợp đồng ngắn hạn hoặc làm bán thời gian lương 5 triệu có phải đóng bảo hiểm không?
Có, hợp đồng lao động từ đủ 1 tháng trở lên phải đóng BHXH, BHYT và BHTN (Luật Bảo hiểm xã hội 2024 Điều 2, Luật Bảo hiểm y tế sửa đổi 2024, Luật Việc làm 2025 Điều 31). Người làm không trọn thời gian cũng phải đóng BHXH và BHTN khi tiền lương trong tháng từ mức thấp nhất 2.530.000 đồng trở lên.
Diện đóng bắt buộc tính từ hợp đồng đủ 1 tháng, còn mốc hợp đồng từ 3 tháng cho BHYT và BHTN theo quy định cũ đã không còn áp dụng. Riêng về thuế, hợp đồng lao động dưới 3 tháng nhận từ 5 triệu đồng mỗi lần trả sẽ bị khấu trừ trước 10% thuế TNCN, tức 500.000 đồng (Nghị định 253/2026/NĐ-CP Điều 50 khoản 2, từ 01/07/2026). Người chỉ có thu nhập thuộc diện khấu trừ này và ước tính cả năm chưa tới mức phải nộp thuế có thể làm cam kết gửi doanh nghiệp để tạm thời chưa bị khấu trừ.
Làm sao kiểm tra công ty đã đóng bảo hiểm đúng mức lương chưa?
Người lao động mở ứng dụng VssID của Bảo hiểm xã hội Việt Nam, vào mục Quản lý cá nhân, chọn Quá trình tham gia để xem mức lương đóng bảo hiểm từng tháng. Mức này cần khớp với tiền lương ghi trong hợp đồng, trừ các khoản được tách riêng như tiền ăn giữa ca hay hỗ trợ đi lại.
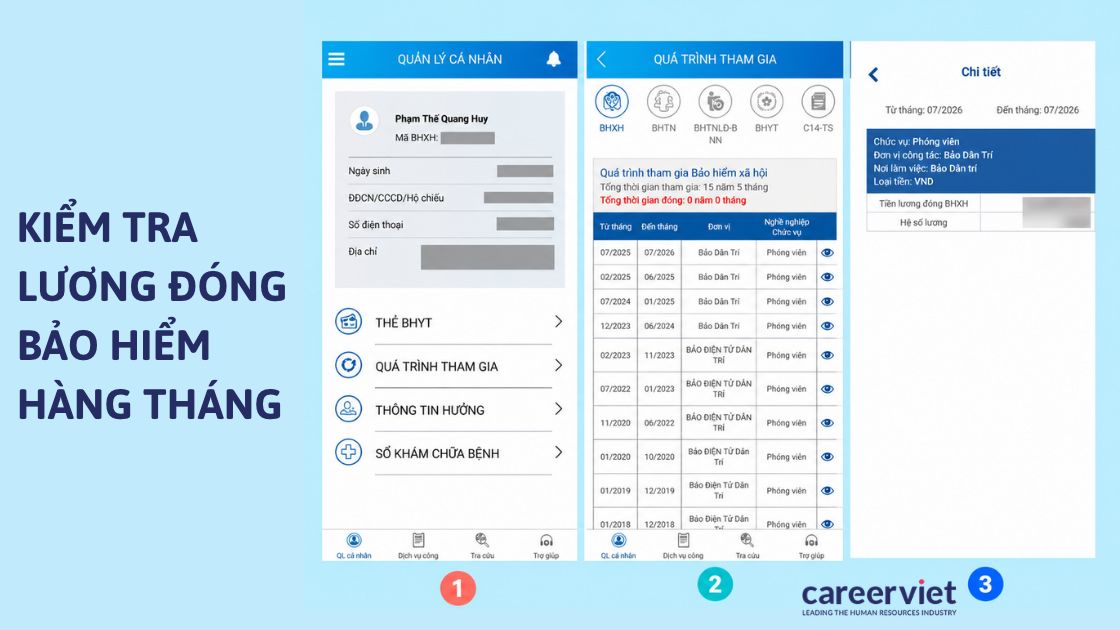
3 bước tra cứu quá trình đóng bảo hiểm ngay trên ứng dụng VssID.
Việc đối chiếu trên VssID đi qua 3 bước sau:
- Đăng nhập bằng số định danh cá nhân: Từ 01/08/2025, người tham gia dùng số căn cước để đăng nhập thay cho mã số BHXH (Công văn 1804/BHXH-QLT).
- Xem quá trình tham gia: Mục này hiển thị đơn vị đóng, thời gian đóng và mức lương làm căn cứ đóng của từng tháng.
- Phản ánh khi thấy lệch: Người lao động nên hỏi phòng nhân sự trước, sau đó mới phản ánh tới cơ quan bảo hiểm xã hội nơi doanh nghiệp tham gia đóng.
3 bước trên đều thực hiện được ngay trên điện thoại, không cần tới cơ quan bảo hiểm xã hội. Đối chiếu định kỳ theo quý giúp phát hiện sớm khoản đóng thiếu hoặc chậm đóng. Nhờ đó, sai lệch được sửa trước thời điểm cần dùng tới chế độ ốm đau, thai sản hay thất nghiệp.
Lương 5 triệu đóng 525.000 đồng bảo hiểm mỗi tháng khi toàn bộ 5 triệu là lương đóng. Với người làm đủ giờ, con số này chỉ đúng ở vùng II, III hoặc IV, còn ở vùng I khoản trừ cao hơn vì sàn lương tối thiểu đã vượt 5 triệu. Khoản bị tách khỏi lương đóng sẽ làm giảm cả quyền lợi nhận lại. Các ứng viên có thể tham khảo các tin đang tuyển ghi rõ chế độ bảo hiểm và mức lương trên CareerViet để so sánh trước khi ký hợp đồng. Số liệu cập nhật tính đến {update_day}.
Source: CareerViet
VIP jobs ( $1000+ )
Similar posts "Wiki Career"
 Hot Job Recruiting